Frauda presupune acțiuni deliberate și secrete pentru obținerea unui avantaj ilegal. Pentru a reduce riscul de fraudă, în primul rând, trebuie să evaluați riscurile și consecințele posibile. Orice măsură este întotdeauna concentrată pe limitarea oportunității și detectarea crimei cât mai curând posibil.
Frauda poate apărea în directă legătură cu bani, bunuri, timp și informații. Prejudiciul adus părții vătămate poate fi mare și nu poate fi întotdeauna exprimat în termeni monetari, de exemplu, acolo unde este implicat un prejudiciu adus reputației. În cazuri grave, existența activității organizației chiar poate fi pusă în pericol.
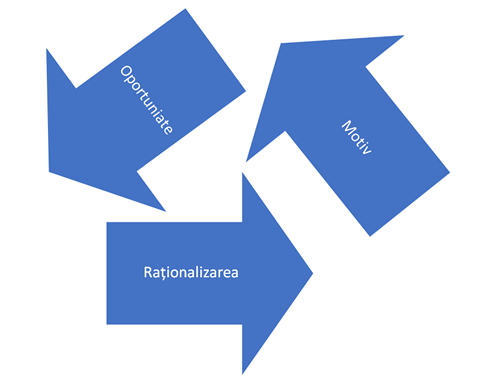
Cercetările arată că există trei factori care joacă un rol important în apariția fraudei. Acestea sunt cele trei elemente din Triunghiul Fraudei:
1. Oportunitate: Experiența arată că tocmai acel personal din poziții / funcții ce dispun de cunoștințe mari ale procedurilor, a organizației și ale controalelor de supraveghere a fraudei caută în mod activ oportunități de a comite fraude în interiorul organizației.
2. Motiv: un făptuitor are un anumit motiv, cum ar fi sărăcia/nevoia de bani/motive personale, pentru a comite fraude.
3. Raționalizarea: Cel care este implicat în activități de fraudă consideră că criminalitatea sa este justificabilă. De exemplu: „Eu muncesc destul de mult pentru asta” sau „Oricum, compania câștigă mult profit”.
Pentru a ascunde frauda, făptuitorul va urma de obicei un plan atent conceput și complicat, greu de detectat de organizație fără un proces atent de verificare și măsuri de prevenire.
Pentru a minimiza riscul de fraudă, este important ca organizațiile să recunoască posibilitatea apariției fraudei și posibilele pagube cauzate. Pentru a face posibil acest lucru, un bun punct de plecare este o „scanare rapidă” sau o Auto-evaluare a riscului și controlului.
Ambele sunt resurse care pot fi utilizate pentru identificarea, măsurarea, monitorizarea și atenuarea riscurilor din cadrul organizației. Riscurile și consecințele probabile sunt explicite încă de la o etapă timpurie.
Datorită participării intense a managerilor și a colegilor la proces, o cercetare și dezvoltare va conduce, în special, la rezultate care vor avea un sprijin larg.
Măsurile pe care le pot adopta organizațiile pentru a preveni frauda sunt întotdeauna menite să limiteze oportunitățile și să reducă timpul necesar pentru a descoperi frauda. În plus, fiecare măsură care vizează limitarea fraudei este legată de unul sau mai multe dintre elementele triunghiului fraudei.